Zumospin verificatie (KYC): documenten, controle en uitbetaling
 Beschikbaar in NLBeschikbaar in NL
Wanneer kan Zumospin om verificatie vragen?
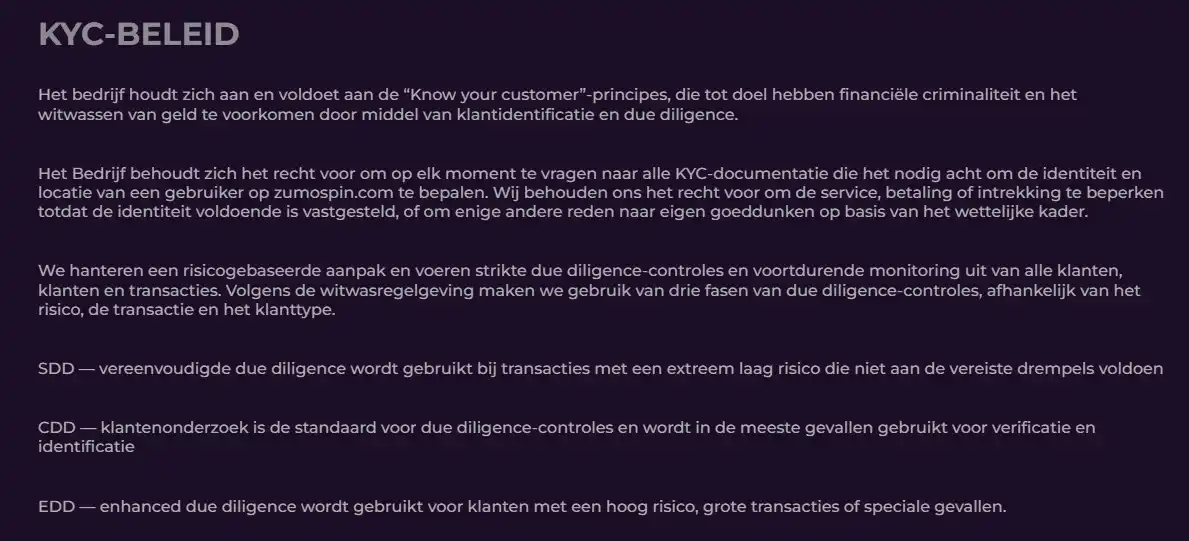
De officiële KYC Policy geeft Zumospin ruimte om op elk moment KYC-documentatie te vragen wanneer dat nodig is om de identiteit en locatie van een gebruiker vast te stellen. De policy beschrijft een risicogebaseerde aanpak: niet iedere speler hoeft daardoor exact dezelfde stukken in exact dezelfde volgorde aan te leveren. Dat is de belangrijkste reden waarom een vaste universele documentenlijst voor “elke Zumospin speler” onjuist zou zijn.
De praktische betekenis is dat verificatie niet alleen een los moment na registratie is. De controle kan relevant worden rond transacties en vooral rond withdrawals. De actuele Terms zeggen dat verificatieprocedures bij de eerste withdrawal en later opnieuw kunnen worden uitgevoerd. Wie vooral de accountregels vóór dat stadium wil begrijpen, kan de pagina over Zumospin registratie lezen.
Welke documenten noemt de actuele KYC Policy?
De KYC Policy maakt onderscheid tussen minimale identificatiegegevens, daadwerkelijke identificatiedocumenten en aanvullende documenten. Voor deze review zijn vooral de documentcategorieën relevant die direct in de actuele policy staan en die op 6 september 2026 opnieuw zijn gecontroleerd.
| Categorie | Voorbeeld uit de actuele policy | Waarvoor het dient |
|---|---|---|
| Identiteit | Actueel paspoort of identiteitskaart | Naam, geboortedatum en identiteit koppelen aan het account |
| Adres | Document dat het woonadres bevestigt, zoals een utility bill of bank statement, niet ouder dan 6 maanden | De actuele woonlocatie onderbouwen |
| Aanvullende identificatie | Bijvoorbeeld rijbewijs, extra identiteitsbewijs of andere stukken die worden gevraagd | Extra controle wanneer de standaardset niet voldoende is |
| Betaalmiddel | De policy noemt onder meer een foto van de voorkant van een bankkaart met beperkte zichtbare kaartgegevens | Eigendom of gebruik van een betaalmiddel helpen controleren |
Dit zijn voorbeelden uit de actuele policy, geen belofte dat ieder account exact deze set moet uploaden. De policy zegt juist dat documenten afhankelijk zijn van het type screening. Een speler kan dus met een kleinere set klaar zijn of aanvullende stukken moeten aanleveren.
Waarom kunnen documenten worden afgekeurd?
Dezelfde policy noemt redenen waarom aangeleverde documenten niet worden goedgekeurd. Voorbeelden zijn een naam of adres dat niet overeenkomt met het account, onleesbare of beschadigde documenten en stukken die de benodigde informatie niet bevestigen. Daardoor is consistentie tussen registratiegegevens en verificatiegegevens belangrijker dan een snelle upload.
Een praktisch documentcheck vooraf voorkomt een deel van de vertraging: zorg dat naam en adres leesbaar zijn, dat het document nog voldoet aan de in de policy genoemde ouderdomsgrens en dat alleen de gevraagde informatie zichtbaar is. Gebruik geen bewerkte of vervalste documenten. Deze pagina geeft geen methode om een identiteits- of locatiecontrole te omzeilen.
Wat betekent “24 uur” precies?
De 24-uursregel is het onderdeel dat het makkelijkst verkeerd wordt gelezen. Nadat documenten zijn geüpload, noemt de KYC Policy een “Temporarily Approved” status. Vervolgens heeft het KYC Team 24 uur om de documenten door te nemen en de gebruiker per e-mail een uitkomst te sturen: approved, rejected of more information needed.
Dat betekent niet dat iedere verificatie binnen 24 uur definitief klaar is. Een uitkomst kan juist zijn dat meer informatie nodig is. Ook kan een document worden afgewezen en opnieuw moeten worden aangeleverd. De 24 uur beschrijft dus een reviewstage na upload, niet een gegarandeerde totale doorlooptijd van accountverificatie, hercontrole en withdrawal.
Wat gebeurt er tijdens de tijdelijke status?
Volgens de KYC Policy kunnen gebruikers met de status “Temporarily Approved” het platform normaal gesproken gebruiken, maar is hun recht om withdrawals af te ronden beperkt. Dat past bij de bredere regel dat Zumospin service, betalingen of withdrawals kan beperken totdat de identiteit voldoende is vastgesteld.
De status moet daarom niet worden gelezen als een definitieve goedkeuring. Het is een tussenfase terwijl het KYC Team de aangeleverde stukken beoordeelt. Voor de praktische gevolgen van een pending withdrawal staat meer context op de pagina over Zumospin uitbetaling.
Verificatie en withdrawals: welke volgorde is logisch?
De kernvolgorde is: documentverzoek, upload, review, eventuele aanvullende informatie en pas daarna een definitieve KYC-uitkomst. De Terms geven daarnaast aan dat withdrawals niet worden verwerkt totdat noodzakelijke KYC- en andere checks naar tevredenheid zijn voltooid. Dat voorkomt dat “documenten geüpload” wordt verward met “withdrawal vrijgegeven”.
Ook na succesvolle KYC kan de withdrawal nog een afzonderlijke operator-processingfase hebben. De huidige Terms noemen daarvoor tot 3 business days. Dat is een maximum voor de verwerking door de operator, niet voor de volledige tijd totdat geld op een externe rekening staat. Voor actuele betaalroutes en de beperkingen van de publieke cashierinformatie staat de uitleg bij Zumospin betaalmethoden.
Waarom kan Zumospin later opnieuw documenten vragen?
KYC is geen eenmalig vinkje dat alle toekomstige controles uitsluit. De policy beschrijft doorlopende monitoring en een risicogebaseerde aanpak. De Terms geven eveneens ruimte voor verificatie bij withdrawals en andere momenten. Daardoor kan een eerder geverifieerd account later opnieuw om informatie worden gevraagd wanneer een nieuwe controle nodig is.
Voor een speler is het belangrijkste gevolg dat accountgegevens en documenten actueel en consistent moeten blijven. Een wijziging van adres, betaalmiddel of andere relevante accountinformatie kan aanleiding zijn om opnieuw bewijs te vragen. Deze pagina voorspelt niet welke trigger in een individueel account wordt gebruikt, omdat de officiële policy geen vaste universele triggerlijst geeft.
Welke conclusie kun je trekken over betrouwbaarheid?
Een KYC-proces op zichzelf bewijst niet dat een casino betrouwbaar of onbetrouwbaar is. Het is wel een controleerbaar operationeel signaal: de officiële policy beschrijft welke soorten informatie kunnen worden gevraagd, hoe de reviewstage werkt en dat withdrawals tijdens verificatie kunnen worden beperkt. Voor een bredere beoordeling moeten licentie, voorwaarden, payments en support afzonderlijk worden bekeken.
Daarom koppelt deze pagina KYC niet aan een absoluut label als “veilig”. Wie de verschillende trust-signalen naast elkaar wil zien, kan verder naar de pagina over de betrouwbaarheid van Zumospin.
KYC-checklist voor een legitieme verificatie
- Controleer of naam en adres in het account overeenkomen met de documenten.
- Gebruik een actueel paspoort of identiteitsbewijs wanneer dat wordt gevraagd.
- Gebruik voor adresbewijs een document dat binnen de in de policy genoemde termijn valt.
- Zorg dat scans of foto’s volledig en leesbaar zijn.
- Lever alleen aanvullende documenten aan wanneer daar om wordt gevraagd.
- Lees “24 uur” als reviewstage, niet als garantie voor totale verificatie of uitbetaling.
- Houd rekening met een afzonderlijke withdrawal-processingfase na verificatie.
Welke onderdelen van KYC blijven accountafhankelijk?
De actuele policy geeft een kader, maar geen identieke route voor ieder account. De genoemde categorieën laten zien welk soort bewijs kan worden gevraagd, terwijl de risicogebaseerde aanpak bepaalt of de standaardset volstaat of dat aanvullende informatie nodig is. Daarom kan deze pagina wel beschrijven dat identiteit, adres en soms betaalmiddel of extra identificatie worden gecontroleerd, maar niet voorspellen welke combinatie een individuele gebruiker precies krijgt.
Hetzelfde geldt voor timing. Een dossier dat na de eerste review wordt goedgekeurd volgt een andere route dan een dossier waarbij aanvullende informatie nodig is of een document wordt afgewezen. De 24-uurs reviewstage blijft in beide gevallen dezelfde beschreven eerste beoordelingsfase, maar de totale doorlooptijd kan daarna uiteenlopen. Dat is precies waarom de policyterm niet als totale KYC-garantie of als payout-belofte mag worden samengevat.
Voor een withdrawal is bovendien pas relevant dat de noodzakelijke checks voldoende zijn afgerond. Daarna begint de afzonderlijke operator-processingfase uit de Terms. Door die stappen los te houden blijft duidelijk welke vertraging bij documentcontrole hoort en welke bij de verdere verwerking van de opname.
Conclusie
Zumospin kan KYC-documentatie vragen om identiteit en locatie vast te stellen en kan withdrawals beperken totdat de controle voldoende is afgerond. De actuele policy noemt paspoort of ID, adresbewijs tot 6 maanden oud en aanvullende documenten als mogelijke categorieën. Na upload noemt de policy een 24-uurs reviewstage door het KYC Team, maar die termijn is geen garantie dat het volledige proces binnen één dag klaar is. Als meer informatie nodig is, gaat de verificatie verder.
Voor withdrawals geldt bovendien een eigen verwerkingstraject. De actuele Terms koppelen opnameverwerking aan voltooide checks en noemen daarna tot 3 business days voor operator-side processing. De beste lezing is daarom: KYC-review en payout-processing zijn twee verschillende tijdlijnen, niet één gecombineerde 24-uursbelofte. Voor het bredere merkoverzicht kun je terug naar de volledige Zumospin review.
Bronnen achter deze KYC-check
Het volledige beeld staat in de Zumospin review voor Nederland.
De volgende stap is storten en betaalmethoden.
Aanbevolen
Inhoud gemaakt door het «Casino-zumospinnl.com»-team